Imaš starog golfa dvojku kojeg čuvaš kao zjenicu oka? Ili si uzeo novi auto na kredit pa drhtiš svaki put kad kraj tebe prođe kamion? Tvoje auto osiguranje u oba slučaja izgleda potpuno drugačije — i većina ljudi ne zna što zapravo plaća dok im ne zvekne.
Idemo kroz tri stvarna scenarija. Tri vozača, tri auta, tri ishoda. Na kraju ćeš znati točno trebaš li kasko, AO+ ili ti je dovoljno ono najosnovnije.
📊 Prvo: koliko nas uopće košta ova ljubav?
Prema podacima Hanfe za prvih devet mjeseci 2026., premije neživotnih osiguranja porasle su 6,6% u odnosu na lani. Ukupno smo dali 1,4 milijarde eura za neživotna osiguranja. Od toga:
- 34% — obvezno auto osiguranje (AO)
- 20,7% — kasko (osiguranje vozila)
- Ostalo: domovi, zdravstveno, putovanja…
Štete su rasle još brže — 15% više nego lani u istom periodu, na 704,9 milijuna eura. Osiguravatelji dižu cijene jer im štete bježe, a mi vozači plaćamo račun.
S tom pozadinom, idemo u priču.
🚗 Scenarij 1: Marko — parking udarac i 800 eura štete
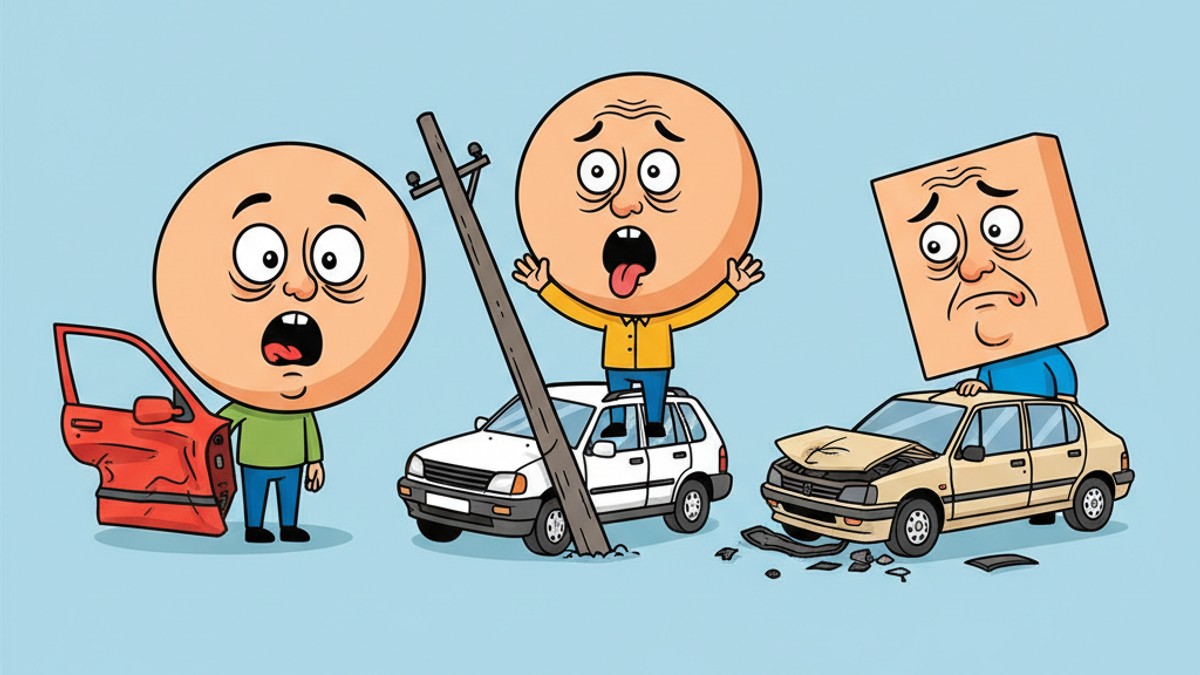
Marko ima Volkswagen Golfa iz 2018., platio ga 12.000 eura. Parkirao na Žitnjaku, vratio se — vrata sa suvozačeve strane ubijena. Netko je izlazio i jebeno snažno otvorio vrata. Naravno, nema poruke, nema kamere, nema nikog.
Šteta: ~800 eura (novi lim + lakiranje).
Ako ima samo AO (obvezno): Ništa. Obvezno osiguranje pokriva samo štetu koju ti napraviš trećoj osobi. Svoju štetu plaćaš iz džepa. Marko je 800 eura u minusu.👎
Ako ima AO+ (prošireno): Ovisi o paketu. Većina AO+ polica ne pokriva parking udarce bez krivca. Ako Marko ima baš dobar AO+, možda dobije nešto, ali često je limitirano na parsto eura i uz franšizu. Vjerojatno i dalje plaća 400+ eura.
Ako ima kasko (djelomični): Ako je uzeo djelomični kasko koji pokriva i udarce u parkiranom stanju (vandalizam), šteta se pokriva — ali uz franšizu. Ako je franšiza 150 eura, on plaća 150, osiguranje plaća 650.
Ako ima potpuni kasko: Ista priča. Franšiza je tu — ali osim ako nije odabrao opciju “bez franšize” (skuplja polica za 20-30%).
🚙 Scenarij 2: Petra — totalna šteta na novom autu
Petra je kupila novi Hyundai Tucson za 36.000 eura na kredit. Šesti mjesec otplate. Na putu prema Splitu, na kiši, sletjela s ceste i udarila u banderu. Auto — totalna šteta. Nije ozlijeđena, ali auto je za otpis.
Ako ima samo AO: Katastrofa. Duguje banci ~30.000 eura za auto kojeg više nema. I još ga mora nastaviti otplaćivati. Jedino što dobije je pokriće štete na banderi (koja je 300 eura). Osobno: minus 30.000 eura. 💀
Ako ima AO+: Malo bolje, ali i dalje loše. AO+ dodatno pokriva putno zdravstveno, pomoć na cesti, možda stakla — ali ne pokriva totalnu štetu na tvom autu. I dalje duguje banci 30.000 eura.
Ako ima kasko: Ovdje kasko pokazuje svoju pravnu vrijednost. Osiguranje procjenjuje tržišnu vrijednost auta (recimo 30.000 eura za šest mjeseci star auto), oduzme franšizu (npr. 500 eura) i isplati 29.500 eura. Petra otplati kredit, ostane joj 3-4 tisuće za kaparu za novi auto.
Zaključak: Auto na kredit + nema kasko = financijski rulet koji ne želiš igrati.
🛻 Scenarij 3: Ivo — stari auto kojeg je žao baciti
Ivo ima Peugeot 206 iz 2005. Vrijednost: 1.500 eura u dobrom stanju. Ivo ga voli, održava ga, ali realno — ne vrijedi puno. Parkira na ulici jer nema garažu.
Ako ima kasko: Plaća godišnje ~300-400 eura za kasko na auto vrijedan 1.500 eura. Ako ga razbije, osiguranje mu isplati — 1.500 eura minus franšiza (npr. 150-300 eura).
Računica: platio je 400 eura godišnje, držao auto 3 godine = 1.200 eura premije. Najviše što može dobiti natrag je 1.500 eura. Isplativost? Mršavo.
Što Ivi zapravo treba: Samo AO (obvezno) plus možda AO+ za pomoć na cesti ako često putuje. Kasko na auto ispod ~5.000 eura rijetko se isplati — osim ako je auto parkiran na ekstra rizičnoj lokaciji.
⚖️ Mala frka s isplatama: Hanfa vs. Generali
Jer nije dovoljno samo imati kasko — treba ga i naplatiti bez živčanog sloma.
Početkom listopada Hanfa je naložila Generali osiguranju da mijenja pravila za obradu kasko šteta. Utvrdili su nepravilnosti u obradi i likvidaciji odštetnih zahtjeva — predugi rokovi, nejasna komunikacija, isplate koje se otežu. Generali mora:
- donijeti nove interne akte za obradu kasko zahtjeva
- isplaćivati nesporni dio štete bez odgađanja
- propisati rokove za sporne zahtjeve
- ujednačiti komunikaciju prema osiguranicima
Ovo je dobar znak za sve nas — Hanfa aktivnije nadzire kako osiguravatelji tretiraju svoje klijente. Ako ti se isplata otegne više od 14 dana od dostave kompletne dokumentacije, nešto smrdi.
Praktični savjet: Sve komunikacije s osiguranjem piši emailom. Datumi su dokaz. “Javili smo vam telefonski” nije dokaz.
🧮 Kako odlučiti: kasko ili ne kasko?
Evo jednostavnog trika: podijeli vrijednost auta s godišnjom premijom kaska. Ako dobiješ broj manji od 10, vjerojatno se ne isplati. Ako je veći od 15-20, kasko ima smisla.
Primjer: Auto 30.000 € / premija 600 € = 50 → kasko se isplati. ✅
Auto 3.000 € / premija 400 € = 7,5 → kasko se ne isplati. ❌
Iznimke:
📌 Auto na kredit — banka ga traži. Nemaš izbora.
📌 Parkiraš na ulici u kvartu gdje se često provaljuje u aute — kasko je osiguranje od glavobolje.
📌 Voziš manje od 10.000 km godišnje — pitaj osiguranje za popust na malu kilometražu.
🔑 Ključni zaključci
- AO (obvezno) — zakonski minimum. Pokriva štetu koju napraviš drugima. Tvoju štetu ne.
- AO+ — AO s dodacima (stakla, pomoć na cesti, putno). Ne pokriva tvoj auto od sudara.
- Kasko (djelomični) — krađa, požar, oluja, udar divljači. Jeftiniji od potpunog.
- Kasko (potpuni) — sve. Sudar, prevrtanje, tko god kriv. Skup, ali miran san.
- Franšiza je tvoj dio štete. Veća franšiza = niža premija. Biraj pametno.
A ono što je najvažnije — čitaj uvjete. Ne “položio sam to na polici”. Uvjeti osiguranja su jedino što vrijedi. Sve ostalo je marketing.
Izvori: Hanfa – mjesečno izvješće IX/2026., Hanfa – rješenje Generali osiguranju X/2026.