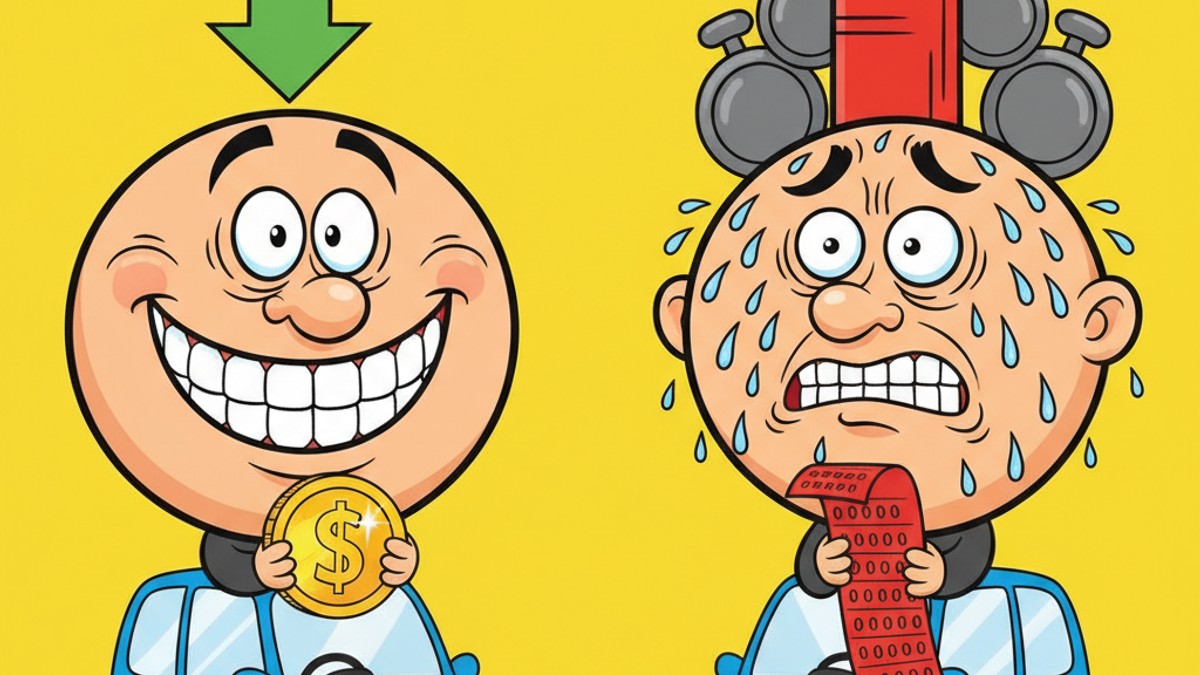
Isti auto, ista godišta, isti kvart. Marko plaća 168 eura za obvezno auto osiguranje, a Josip 412. Razlika nije u autu, nego u jednom sustavu koji većina vozača ne razumije — a koji im svake godine izvlači stotine eura iz džepa. Zove se bonus-malus i vrijedi ga upoznati.
Što je zapravo bonus-malus?
Bonus-malus je sustav kojim osiguravatelji nagrađuju vozače bez šteta i kažnjavaju one koji ih prijavljuju. Svaki vozač ima svoj bonus-malus razred — a taj razred izravno određuje cijenu police. Što duže voziš bez prijavljene štete, tvoj razred raste i popust je veći. Prvi put kad prijaviš štetu, razred pada — i cijena skače.
Ključna stvar koju većina ljudi ne zna: bonus-malus razred vezan je uz OIB, a ne uz automobil. Znači, prodaš auto, kupiš drugi — tvoj popust putuje s tobom. Ali ako policu vodi netko drugi (recimo tata), bonus se gradi na njegovom OIB-u, ne na tvome.
Marko i Josip: ista polica, različita cijena
Uzmimo stvarnu računicu. Osnovna premija za njihov auto je 300 eura. Razlika u cijeni dolazi isključivo iz bonus-malus razreda:
| Marko | Josip | |
|---|---|---|
| Razred | 13 (maksimalni bonus) | malus nakon 3 štete |
| Popust / doplatak | −50 % | +37 % |
| Godišnja premija | 150 € | 411 € |
| Razlika godišnje | 261 € | |
To nije tiskarska greška. Razlika od 261 eura godišnje znači da Josip kroz pet godina plati 1300 eura više od Marka — za identično osiguranje. Sve zbog tri prijavljene štete (dvije parkirne ogrebotine i jedan udarac u banderu).
Kako se kreće po ljestvici?
Hrvatski ured za osiguranje (HUO) vodi središnju bazu povijesti šteta, a svaki osiguratelj ima svoju bonus-malus tablicu (pravila su propisana Zakonom o obveznim osiguranjima u prometu). Općenito vrijedi:
- Svaka godina bez štete = +1 razred prema gore (više popusta).
- Prva prijavljena šteta = pad za 1 do 3 razreda, ovisno o osiguratelju i visini štete.
- Više šteta u istoj godini = veći pad; kod nekih osiguratelja druga šteta znači i dodatni skok u malus.
- Maksimalni bonus je 50 % (razred 13), a do njega se stiže otprilike nakon 10 godina vožnje bez šteta — uz uvjet da osiguravatelj priznaje sve godine.
- Malus može premiju podići i više od 100 % — u ekstremnim slučajevima policu platiš duplo.
Zaštita bonusa: isplati li se?
Zaštita bonusa je dodatak na policu (obično 10–30 eura godišnje) koji ti jamči da prva šteta u godini neće srušiti tvoj razred. Je li vrijedna? Računica je jednostavna: ako imaš 50 % bonusa i izgubiš ga zbog jedne štete, gubiš stotine eura kroz iduće godine. Za vozače s visokim bonusom zaštita se gotovo uvijek isplati. Za početnike s 0 % bonusa — manje.
Što vrijedi znati prije nego što potpišeš policu
- Provjeri svoj razred prije obnove. Zatraži potvrdu o bonusu od osiguratelja (besplatno, po zakonu) i provjeri je li razred točan. Pogreške se događaju češće nego misliš.
- Mijenjaš osiguratelja? Tvoj razred ide s tobom — novi osiguratelj ga vidi u HUO bazi. Ne daj se nagovoriti da “kreneš od nule”.
- Dolaziš iz EU? Od 2023. vrijede EU pravila o iskaznici povijesti šteta (claims history statement) — bivši osiguratelj iz druge članice EU mora ti je izdati, a hrvatski osiguratelji mogu (ali nisu zakonski obvezani) uzeti u obzir tvoju povijest iz inozemstva. Zato pitaj prije kupnje — i usporedi ponude, jer se stavovi osiguratelja razlikuju.
- Mladi vozači: osiguravatelji mlade smatraju rizičnom skupinom i često ne daju maksimalni popust odmah — pitaj koji ti razred dodjeljuju i što moraš ispuniti da napreduješ brže.
- Mala šteta? Razmisli dva puta. Ako je šteta manja od izgubljenog bonusa kroz 3–5 godina, ponekad je pametnije platiti je iz džepa nego prijaviti. Ali — ako je netko ozlijeđen ili je u nesreći sudjelovao treći, prijava nije opcija, nego zakonska obveza.
Zaključak
Bonus-malus nije komplicirana matematika — to je tvoja vozačka reputacija pretvorena u eure. Deset godina bez štete = pola cijene police. Tri ogrebotine = 1300 eura više kroz pet godina. Isti auto, ista cesta, ista sreća — razliku radi isključivo tvoja povijest. Zato: čuvaj razred kao da je bonus, jer zapravo — i jest.